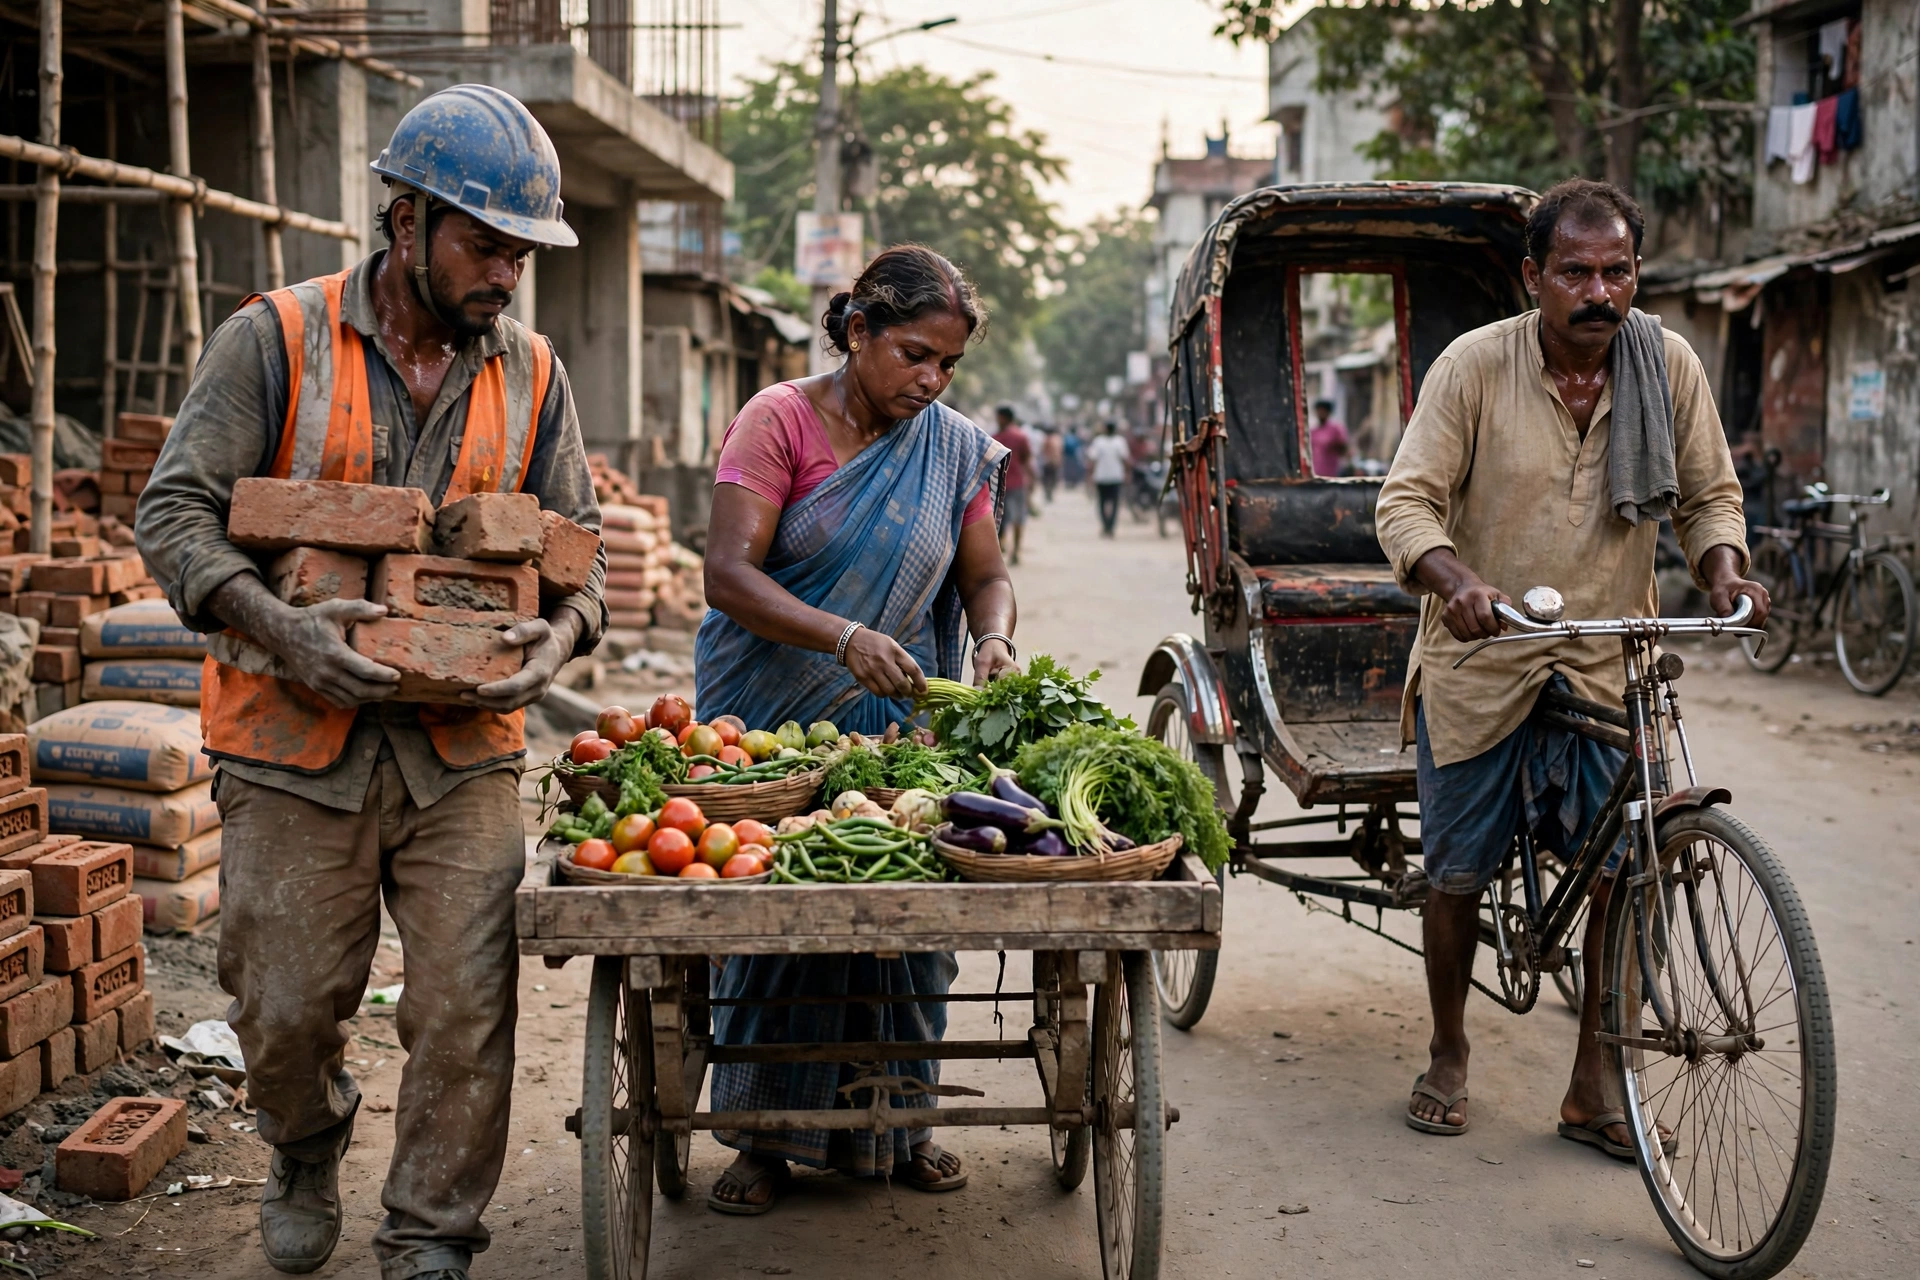
रेहड़ी वाले, रिक्शा चालक, घरेलू कामगार, मजदूर — 60 के बाद ₹3,000/महीना पक्की पेंशन। और सरकार आपकी बराबर राशि खुद डालेगी! यही है PM Shram Yogi Maandhan — असंगठित कामगारों की पेंशन योजना।
2019 में शुरू हुई इस योजना में 18 की उम्र में सिर्फ ₹55/महीना देना होता है — सरकार भी ₹55 डालेगी। इस विस्तृत गाइड में हम आसान भाषा में जानेंगे — PM-SYM क्या है, पूरा कंट्रीब्यूशन चार्ट, कौन पात्र है, नामांकन कैसे करें (CSC/ऑनलाइन), पति/पत्नी को क्या मिलता है, और वो 5 गलतियां जिनसे पेंशन रुकती है। आखिर में 24 जरूरी सवालों के जवाब भी हैं।
PM-SYM: एक नजर में जरूरी जानकारी
| बिंदु | जानकारी |
|---|---|
| योजना | प्रधानमंत्री श्रम योगी मानधन (PM-SYM) — श्रम मंत्रालय |
| शुरुआत | 2019 (अंतरिम बजट); LIC पेंशन फंड मैनेजर |
| पेंशन | ₹3,000/माह (60 साल से, आजीवन गारंटीड) |
| योगदान | 50:50 — जितना आप, उतना सरकार |
| न्यूनतम | ₹55/माह (18 साल में जुड़ने पर) |
| पात्रता | असंगठित कामगार, 18–40 साल, मासिक आय ₹15,000 तक |
| नामांकन | maandhan.in या CSC केंद्र |
योजना की शुरुआत: 2019 की कहानी
फरवरी 2019 के अंतरिम बजट में वित्त मंत्री ने PM-SYM की घोषणा की — देश के 42 करोड़ असंगठित कामगारों के लिए पहली बड़ी पेंशन योजना। 15 फरवरी 2019 को योजना लॉन्च हुई।
मकसद: संगठित क्षेत्र के कर्मचारियों को EPFO पेंशन मिलती है — लेकिन रेहड़ी वाले, मजदूर, घरेलू कामगार के पास बुढ़ापे का कोई सहारा नहीं था। PM-SYM ने इस खाई को भरा।
LIC को पेंशन फंड मैनेजर बनाया गया — ताकि पैसा सुरक्षित रहे और पेंशन गारंटीड मिले। नामांकन का जिम्मा CSC को — गांव-गांव तक पहुंच।
PM-SYM क्या है?
PM-SYM — असंगठित क्षेत्र के कामगारों के लिए स्वैच्छिक, अंशदायी पेंशन योजना। 50:50 के आधार पर — आप जितना डालें, केंद्र सरकार उतना ही डालेगी। 60 साल के बाद ₹3,000/माह गारंटीड पेंशन।
योजना श्रम एवं रोजगार मंत्रालय चलाता है; LIC पेंशन फंड मैनेजर है; नामांकन CSC के जरिए।
कंट्रीब्यूशन चार्ट: कितना देना होगा?
| जुड़ने की उम्र | आपका योगदान | सरकार का योगदान | कुल/माह |
|---|---|---|---|
| 18 साल | ₹55 | ₹55 | ₹110 |
| 25 साल | ₹80 | ₹80 | ₹160 |
| 30 साल | ₹105 | ₹105 | ₹210 |
| 35 साल | ₹150 | ₹150 | ₹300 |
| 40 साल | ₹200 | ₹200 | ₹400 |
सुनहरा नियम: जितनी जल्दी जुड़ें, उतना कम — 18 पर ₹55, 40 पर ₹200।
पूरा चार्ट: हर उम्र का योगदान
सरकारी चार्ट के अनुसार हर उम्र का मासिक योगदान (आपका हिस्सा; सरकार बराबर डालेगी):
| उम्र | योगदान | उम्र | योगदान |
|---|---|---|---|
| 18 | ₹55 | 30 | ₹105 |
| 20 | ₹61 | 32 | ₹120 |
| 22 | ₹68 | 34 | ₹136 |
| 24 | ₹76 | 36 | ₹160 |
| 26 | ₹85 | 38 | ₹180 |
| 28 | ₹95 | 40 | ₹200 |
गणना: 18 साल में जुड़ने वाला 42 साल तक कुल ~₹27,720 देता है — और 60 के बाद हर साल ₹36,000 पेंशन पाता है। यानी एक साल की पेंशन में पूरा योगदान वसूल — बाकी जिंदगी मुनाफा।
ऑटो-डेबिट कैसे काम करता है?
- नामांकन के समय बैंक खाते से ऑटो-डेबिट की सहमति ली जाती है
- हर महीने की निश्चित तारीख को योगदान खुद कटता है — भूलने की चिंता नहीं
- खाते में बैलेंस न हो तो डेबिट फेल — लगातार फेल पर खाता निष्क्रिय हो सकता है
- बकाया बाद में जुर्माने के साथ चुकाया जा सकता है — खाता फिर सक्रिय
टिप: खाते में हमेशा 2–3 महीने का योगदान अतिरिक्त रखें — एक फेल डेबिट भी रिकॉर्ड खराब करता है।
कौन पात्र है?
- असंगठित कामगार — रेहड़ी, रिक्शा, घरेलू काम, निर्माण, खेत मजदूर, दर्जी, बीड़ी, ईंट भट्ठा
- उम्र 18–40 साल; मासिक आय ₹15,000 तक
- आधार + बचत बैंक खाता (आधार-लिंक्ड)
- EPFO/ESIC/NPS में न हों; आयकरदाता न हों
नामांकन कैसे करें?
तरीका 1 (CSC): नजदीकी जन सेवा केंद्र जाएं — आधार + बैंक पासबुक दें — 15 मिनट में नामांकन — पेंशन कार्ड तुरंत।
तरीका 2 (ऑनलाइन): maandhan.in — मोबाइल + OTP लॉगिन — आधार, बैंक विवरण भरें — ऑटो-डेबिट सेट करें।
कौन-कौन से कामगार आते हैं? (पूरी लिस्ट)
PM-SYM में असंगठित कामगार की परिभाषा बहुत व्यापक है:
- रेहड़ी-पटरी: सब्जी/फल विक्रेता, चाय-नाश्ते की ठेली
- परिवहन: रिक्शा/ऑटो चालक, कुली
- घरेलू: घरेलू कामगार, बावर्ची, आया
- निर्माण: राजमिस्त्री, मजदूर, पेंटर
- कृषि: खेत मजदूर, पशुपालन
- कारीगर: दर्जी, मोची, नाई, धोबी, बीड़ी बनाने वाले
- अन्य: ईंट भट्ठा मजदूर, मछुआरे, चमड़ा कामगार, अगरबत्ती/माचिस बनाने वाले
शर्त: EPFO, ESIC या NPS में न हों; मासिक आय ₹15,000 तक; आयकरदाता न हों।
बाहर निकलना हो तो? (एग्जिट नियम)
- 10 साल से पहले: सिर्फ आपका योगदान ब्याज सहित वापस — सरकार का हिस्सा नहीं
- 10 साल बाद, 60 से पहले: आपका योगदान + ब्याज वापस (सरकार का हिस्सा पेंशन फंड में रहता है)
- 60 के बाद: पेंशन शुरू — निकासी का सवाल ही नहीं
- मृत्यु पर: पति/पत्नी जारी रखें या पूरा पैसा + ब्याज वापस लें
सलाह: बीच में न निकलें — पेंशन का असली फायदा 60 के बाद ही मिलता है।
पति/पत्नी को क्या मिलता है?
- 60 से पहले मृत्यु: पति/पत्नी योजना जारी रख सकते हैं, या पूरा पैसा + ब्याज वापस ले सकते हैं
- पेंशन के दौरान मृत्यु: पति/पत्नी को 50% फैमिली पेंशन (₹1,500/माह) आजीवन
PM-SYM बनाम अटल पेंशन
- PM-SYM: सिर्फ असंगठित कामगार; सरकार 50% डालेगी; पेंशन ₹3,000 फिक्स
- APY: कोई भी (गैर-करदाता); सरकार मैच नहीं करती; पेंशन ₹1,000–₹5,000 चुनें
PM-SYM vs APY vs NPS: कौन सा चुनें?
| बिंदु | PM-SYM | APY | NPS |
|---|---|---|---|
| किसके लिए | असंगठित कामगार | कोई भी (गैर-करदाता) | कोई भी |
| सरकारी योगदान | 50% मैच | नहीं | नहीं |
| पेंशन | ₹3,000 फिक्स | ₹1,000–₹5,000 चुनें | बाजार आधारित |
| न्यूनतम | ₹55/माह | ₹42/माह | ₹500/साल |
| सबसे अच्छा | असंगठित कामगार | छोटी बचत वाले | लंबी अवधि निवेशक |
नियम: PM-SYM और APY एक साथ नहीं — दोनों में से एक चुनें। असंगठित कामगार के लिए PM-SYM बेहतर (सरकार 50% डालती है)।
नामांकन का पूरा वॉकथ्रू (CSC पर)
1. नजदीकी CSC पर जाएं — आधार कार्ड + बैंक पासबुक साथ लें।
2. ऑपरेटर maandhan.in पर आपका मोबाइल नंबर डालकर OTP वेरिफाई करेगा।
3. आधार e-KYC — फिंगरप्रिंट/OTP से पहचान की पुष्टि।
4. बैंक विवरण भरें — खाता नंबर, IFSC — ऑटो-डेबिट की सहमति दें।
5. नॉमिनी (पति/पत्नी/बच्चा) का नाम डालें।
6. पहला योगदान कैश दें — पेंशन कार्ड प्रिंट होकर तुरंत मिलेगा।
समय: पूरा काम 15–20 मिनट में — कोई फीस नहीं।
पेंशन कैसे मिलती है? (60 के बाद)
- 60 साल पूरे होते ही ₹3,000/माह पेंशन शुरू — आजीवन गारंटीड
- पैसा हर महीने DBT से बैंक खाते में — कोई फॉर्म, कोई चक्कर नहीं
- पेंशनधारी की मृत्यु पर पति/पत्नी को ₹1,500/माह फैमिली पेंशन
- जीवन प्रमाण (life certificate) हर साल नवंबर में देना होता है — बैंक/CSC से
ध्यान दें: जीवन प्रमाण न देने पर पेंशन रुक सकती है — हर साल नवंबर में जरूर कराएं।
सफलता की 2 कहानियां
रामू (रिक्शा चालक, UP): 25 साल की उम्र में जुड़े — ₹80/माह योगदान। 60 पर ₹3,000/माह पेंशन — बुढ़ापे में रिक्शा न चलाना पड़े।
मीना (घरेलू कामगार, MP): 30 साल में जुड़ीं — ₹105/माह। पति की मृत्यु पर फैमिली पेंशन का सहारा — बच्चों की पढ़ाई नहीं रुकी।
सबक: छोटा योगदान, बड़ा सहारा — जितनी जल्दी जुड़ें, उतना फायदा।
5 बड़ी गलतियां — बिल्कुल न करें
- 40 के बाद जुड़ने की कोशिश — पात्रता खत्म।
- खाते में बैलेंस न रखना — ऑटो-डेबिट फेल।
- EPFO/NPS में होते हुए आवेदन — अपात्र।
- आय ₹15,000 से ज्यादा होना — पात्रता नहीं।
- एजेंट को पैसा देना — नामांकन CSC पर मुफ्त।
ठगी से बचें
PM-SYM के नाम पर फीस या OTP मांगे तो ठगी है। नामांकन सिर्फ maandhan.in या CSC से करें।
अक्सर पूछे जाने वाले सवाल (FAQs)
सवाल 1: कितनी पेंशन मिलती है?
जवाब: ₹3,000/माह (60 साल से)।
सवाल 2: मुझे कितना देना होगा?
जवाब: ₹55–₹200/माह (उम्र के हिसाब से); सरकार बराबर डालेगी।
सवाल 3: कौन पात्र है?
जवाब: 18–40 साल के असंगठित कामगार (आय ₹15,000 तक)।
सवाल 4: क्या EPFO वाले जुड़ सकते हैं?
जवाब: नहीं।
सवाल 5: नामांकन कहां करें?
जवाब: maandhan.in या CSC केंद्र पर।
सवाल 6: पति/पत्नी को क्या मिलेगा?
जवाब: 50% फैमिली पेंशन (₹1,500/माह)।
सवाल 7: 60 से पहले मृत्यु पर?
जवाब: पति/पत्नी जारी रखें या पैसा + ब्याज वापस लें।
सवाल 8: क्या आयकरदाता जुड़ सकते हैं?
जवाब: नहीं।
सवाल 9: पेंशन कार्ड कब मिलता है?
जवाब: पहले योगदान के बाद तुरंत।
सवाल 10: क्या यह साइट सरकारी है?
जवाब: नहीं — GramSuvidha एक निजी सूचना पोर्टल है। जानकारी maandhan.in से वेरिफाई करें।
सवाल 11: 18 साल में जुड़ने पर कुल कितना देना होगा?
जवाब: लगभग ₹27,720 (42 साल में) — और हर साल ₹36,000 पेंशन मिलेगी।
सवाल 12: ऑटो-डेबिट फेल हो जाए तो?
जवाब: बकाया जुर्माने के साथ चुकाकर खाता फिर सक्रिय कर सकते हैं।
सवाल 13: क्या APY और PM-SYM दोनों ले सकते हैं?
जवाब: नहीं — दोनों में से एक चुनें।
सवाल 14: 10 साल से पहले निकलने पर क्या मिलेगा?
जवाब: सिर्फ आपका योगदान ब्याज सहित — सरकार का हिस्सा नहीं।
सवाल 15: घरेलू कामगार पात्र हैं?
जवाब: हां — घरेलू कामगार, आया, बावर्ची सभी पात्र।
सवाल 16: पेंशन कार्ड कैसे मिलता है?
जवाब: पहले योगदान के बाद CSC/पोर्टल से तुरंत — PDF डाउनलोड करें।
सवाल 17: क्या 40 के बाद जुड़ सकते हैं?
जवाब: नहीं — 18 से 40 साल ही पात्रता है।
सवाल 18: LIC की क्या भूमिका है?
जवाब: LIC पेंशन फंड मैनेजर है — पैसा सुरक्षित रखता और पेंशन देता है।
सवाल 19: जीवन प्रमाण कब देना होता है?
जवाब: हर साल नवंबर में — बैंक या CSC से।
सवाल 20: क्या योजना 2026 में भी चल रही है?
जवाब: हां — PM-SYM उन्हीं नियमों के साथ जारी है; maandhan.in पर नामांकन खुला है।
सवाल 21: क्या CSC से नामांकन पर कोई फीस है?
जवाब: नहीं — CSC केंद्रों पर PM-SYM नामांकन मुफ्त है; कोई शुल्क न दें।
सवाल 22: क्या पेंशन पर टैक्स लगेगा?
जवाब: पेंशन आयकर नियमों के अधीन हो सकती है — वरिष्ठ नागरिक छूट सीमा के भीतर होने पर आमतौर पर कोई टैक्स नहीं।
सवाल 23: क्या मासिक अंशदान बढ़ सकता है?
जवाब: नहीं — नामांकन के समय तय अंशदान उम्र के हिसाब से स्थिर रहता है।
सवाल 24: क्या दूसरे राज्य में जाने पर पेंशन जारी रहेगी?
जवाब: हां — पेंशन DBT से सीधे खाते में आती है, इसलिए राज्य बदलने पर भी जारी रहती है।
जरूरी लिंक
- मानधन पोर्टल: maandhan.in
डिस्क्लेमर: GramSuvidha एक निजी सूचना पोर्टल है (सरकारी वेबसाइट नहीं)। ऊपर दी गई जानकारी आधिकारिक स्रोतों पर आधारित है — नियम बदल सकते हैं, इसलिए आधिकारिक पोर्टल से पुष्टि जरूर करें।