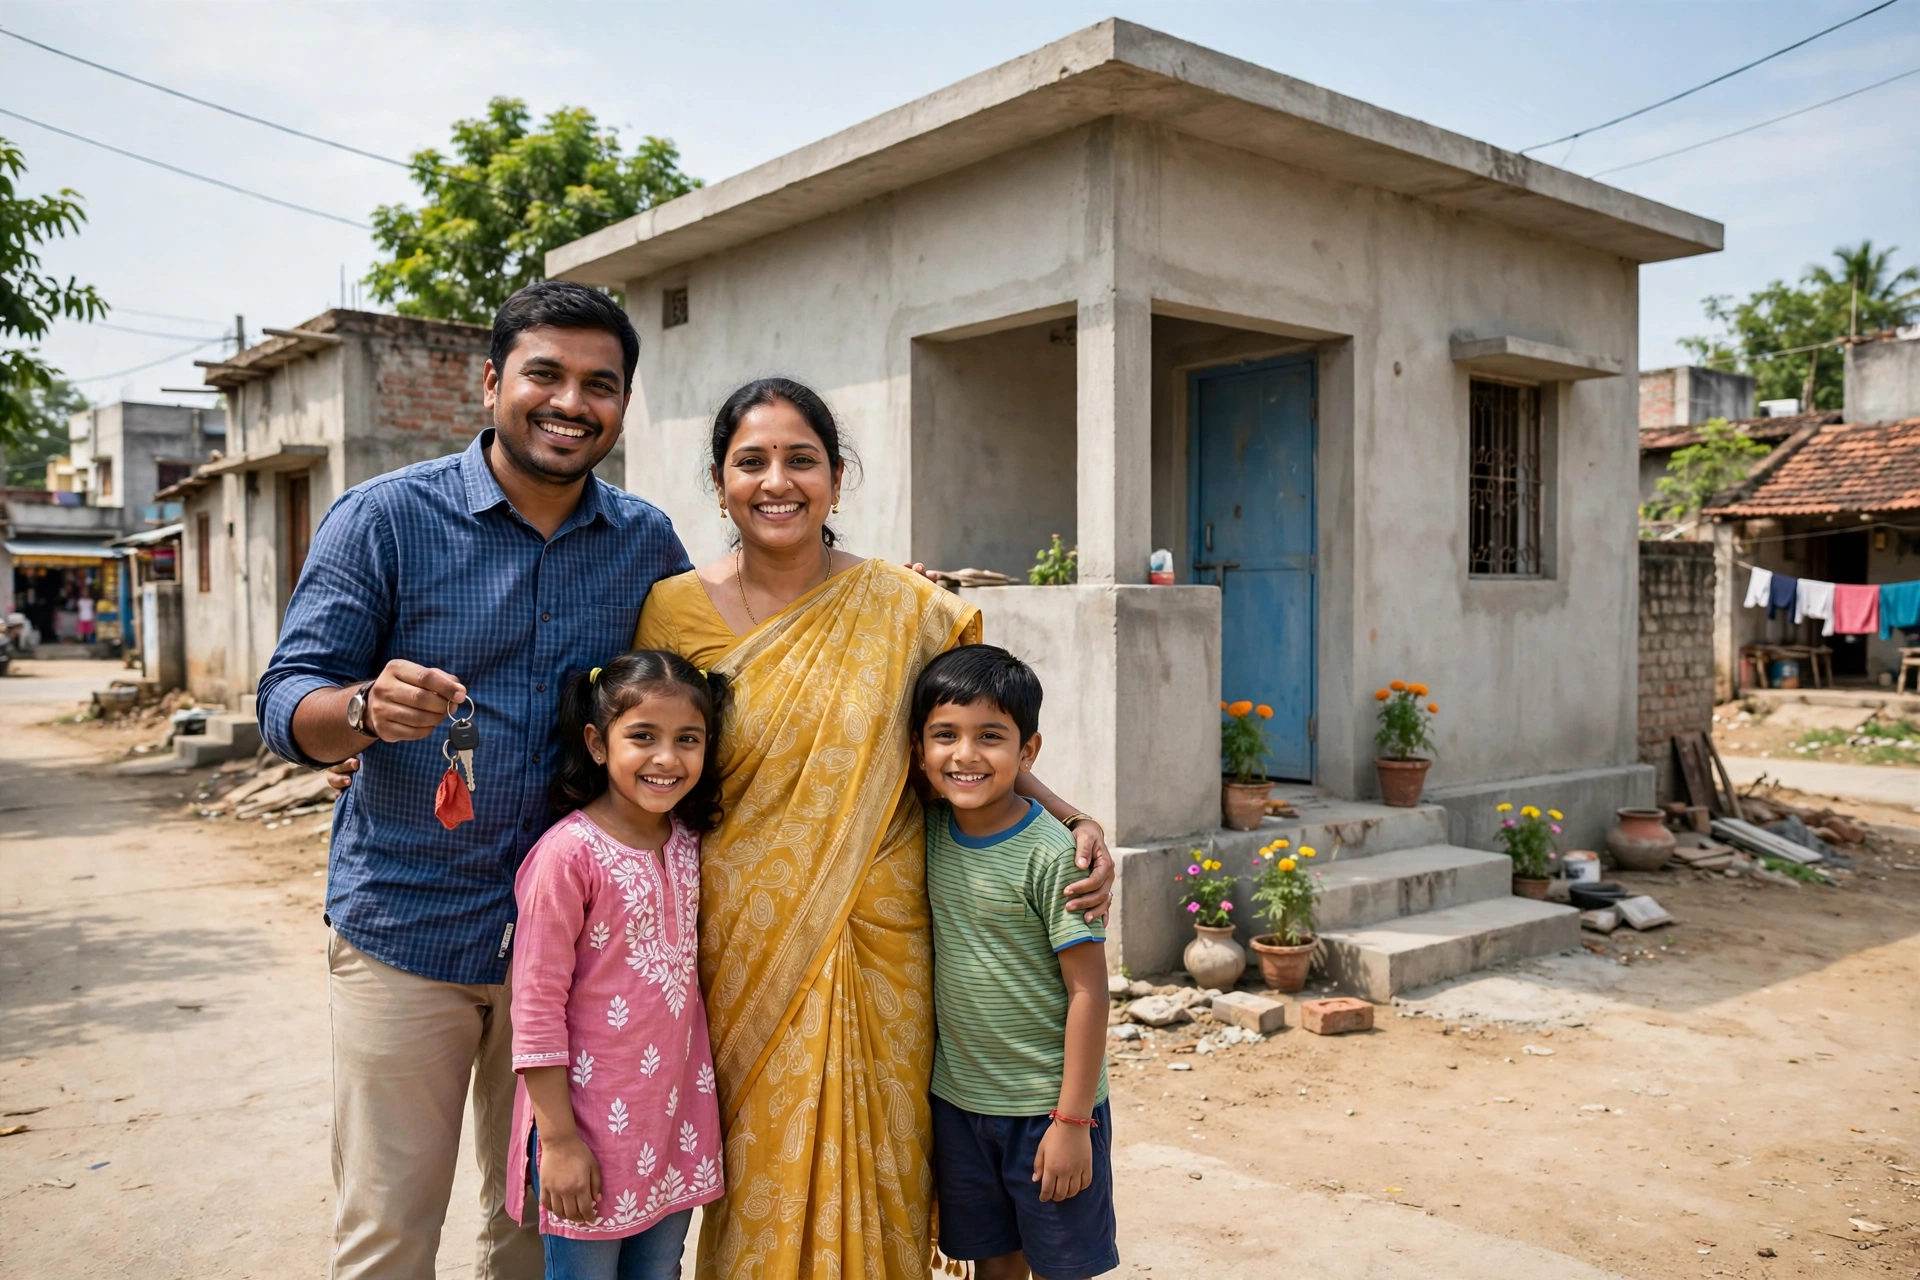
अगर आप शहर में रहते हैं और अपना खुद का पक्का घर बनाने या खरीदने का सपना देख रहे हैं, लेकिन होम लोन का ब्याज आपकी जेब पर भारी पड़ रहा है, तो यह आर्टिकल आपके लिए है। केंद्र सरकार की एक ऐसी योजना है जो आपके होम लोन के ब्याज पर सीधी छूट देती है — और यह छूट लाखों रुपये तक हो सकती है।
लेकिन सवाल यह है कि PMAY 2.0 में आवेदन कैसे करें? कौन लोग इसके पात्र हैं? कितनी सब्सिडी मिलती है और इसकी गणना कैसे होती है? अपना स्टेटस ऑनलाइन कैसे चेक करें? इन सभी सवालों के जवाब आपको इस आर्टिकल में विस्तार से मिलेंगे — स्टेप-बाय-स्टेप, आसान भाषा में। इसलिए इसे अंत तक जरूर पढ़ें।
नोट: यह एक निजी सूचना पोर्टल है (सरकारी वेबसाइट नहीं)। योजना की ताजा जानकारी के लिए हमेशा आधिकारिक पोर्टल pmay-urban.gov.in या pmaymis.gov.in देखें।
PMAY 2.0 2026: मुख्य जानकारी एक नजर में
| विवरण | जानकारी |
|---|---|
| योजना का नाम | प्रधानमंत्री आवास योजना – शहरी 2.0 (PMAY-Urban 2.0) |
| चलाने वाला मंत्रालय | आवास और शहरी कार्य मंत्रालय (MoHUA) |
| लक्ष्य | 1 करोड़ शहरी परिवारों को पक्का घर |
| ब्याज सब्सिडी (ISS) | पहले ₹8 लाख लोन पर 4% प्रति वर्ष, अधिकतम ₹1.8 लाख |
| पात्र आय वर्ग | EWS (₹3 लाख तक), LIG (₹3–6 लाख), MIG (₹6–9 लाख) |
| लागू तिथि | 1 सितंबर 2024 को या उसके बाद स्वीकृत और वितरित लोन |
| आधिकारिक पोर्टल | pmay-urban.gov.in, pmaymis.gov.in |
| आवेदन का तरीका | ऑनलाइन (पोर्टल), CSC केंद्र, या बैंक के माध्यम से |
PMAY 2.0 क्या है? चार वर्टिकल समझिए
PMAY Urban 2.0 को केंद्र सरकार ने “सबके लिए आवास” मिशन के तहत शुरू किया है। इसका मकसद शहरों में रहने वाले आर्थिक रूप से कमजोर वर्ग (EWS), निम्न आय वर्ग (LIG) और मध्यम आय वर्ग (MIG) के परिवारों को पक्का घर दिलाना है। यह योजना चार अलग-अलग वर्टिकल (घटकों) के माध्यम से चलती है:
1. ब्याज सब्सिडी योजना (ISS – Interest Subsidy Scheme): यह सबसे लोकप्रिय वर्टिकल है। इसके तहत होम लोन पर ब्याज सब्सिडी मिलती है। अगर आपने बैंक से घर खरीदने, बनाने या दोबारा खरीदने के लिए लोन लिया है, तो सरकार आपके ब्याज का एक हिस्सा चुकाती है।
2. लाभार्थी आधारित निर्माण (BLC – Beneficiary Led Construction): EWS परिवारों को अपनी जमीन पर घर बनाने के लिए ₹2.5 लाख तक की केंद्रीय सहायता मिलती है।
3. साझेदारी में किफायती आवास (AHP – Affordable Housing in Partnership): सार्वजनिक या निजी क्षेत्र के साथ मिलकर EWS के लिए किफायती आवास परियोजनाएं बनाई जाती हैं।
4. किफायती किराया आवास (ARH – Affordable Rental Housing): शहरों में काम करने वाले प्रवासी मजदूरों और गरीब परिवारों के लिए कार्यस्थल के पास किराये के मकान उपलब्ध कराए जाते हैं।
इस आर्टिकल में हम मुख्य रूप से ISS वर्टिकल पर फोकस करेंगे, क्योंकि यही वह घटक है जिसमें सबसे ज्यादा लोग आवेदन करते हैं और जिसमें सबसे ज्यादा भ्रम है।
PMAY 2.0 पात्रता: आय स्लैब और शर्तें
आवेदन करने से पहले यह जांच लें कि आप पात्र हैं या नहीं। नीचे दी गई तालिका में तीनों आय वर्गों की सीमाएं दी गई हैं:
| आय वर्ग | वार्षिक पारिवारिक आय | मुख्य लाभ |
|---|---|---|
| EWS (आर्थिक रूप से कमजोर वर्ग) | ₹3 लाख तक | 4% ब्याज सब्सिडी + BLC में ₹2.5 लाख तक सहायता |
| LIG (निम्न आय वर्ग) | ₹3 लाख से ₹6 लाख तक | 4% ब्याज सब्सिडी (पहले ₹8 लाख लोन पर) |
| MIG (मध्यम आय वर्ग) | ₹6 लाख से ₹9 लाख तक | 4% ब्याज सब्सिडी (पहले ₹8 लाख लोन पर) |
आय के अलावा, ये शर्तें भी पूरी होनी चाहिए:
- उम्र: आवेदक की उम्र कम से कम 18 वर्ष होनी चाहिए।
- पक्का मकान न हो: परिवार (पति, पत्नी और अविवाहित बच्चे) के किसी भी सदस्य के नाम पर देश में कहीं भी पक्का मकान नहीं होना चाहिए।
- पहले लाभ न लिया हो: परिवार के किसी सदस्य ने पहले केंद्र सरकार की किसी आवास योजना का लाभ नहीं लिया होना चाहिए।
- महिला स्वामित्व: EWS/LIG श्रेणी में मकान महिला मुखिया के नाम पर या उसके साथ संयुक्त रूप से पंजीकृत होना चाहिए।
- लोन की तिथि: होम लोन 1 सितंबर 2024 को या उसके बाद स्वीकृत और वितरित होना चाहिए। इससे पहले के लोन पर सब्सिडी नहीं मिलेगी।
- लोन और संपत्ति की सीमा: लोन राशि ₹25 लाख से ज्यादा नहीं होनी चाहिए, संपत्ति का मूल्य ₹35 लाख से अधिक नहीं होना चाहिए, और कारपेट एरिया 120 वर्ग मीटर से ज्यादा नहीं होना चाहिए।
PMAY 2.0 सब्सिडी की गणना: उदाहरण सहित समझिए
यह वह हिस्सा है जिसे सबसे कम वेबसाइटें सही से समझाती हैं। आइए ब्याज सब्सिडी की गणना को एक व्यावहारिक उदाहरण से समझते हैं।
सब्सिडी का फॉर्मूला: सरकार आपके होम लोन के पहले ₹8 लाख पर 4% प्रति वर्ष की दर से ब्याज सब्सिडी देती है। यह सब्सिडी अधिकतम 12 वर्षों की लोन अवधि तक मिल सकती है, लेकिन कुल सब्सिडी ₹1.8 लाख से ज्यादा नहीं होगी।
उदाहरण: मान लीजिए आपने ₹20 लाख का होम लोन लिया है।
- सब्सिडी सिर्फ पहले ₹8 लाख पर मिलेगी (बाकी ₹12 लाख पर सामान्य ब्याज दर लगेगी)।
- 4% की दर से पहले साल में सब्सिडी = ₹8,00,000 × 4% = ₹32,000।
- यह सब्सिडी 5 बराबर वार्षिक किस्तों में आपके लोन खाते में DBT के जरिए जमा होती है।
- कुल अधिकतम लाभ: ₹1.8 लाख (5 किस्तों में)।
- हर किस्त आपके बकाया मूलधन को कम करती है, जिससे आगे की EMI भी घट जाती है।
पुरानी CLSS से क्या अंतर है? पुरानी क्रेडिट लिंक्ड सब्सिडी स्कीम (CLSS) में सब्सिडी एकमुश्त अग्रिम (upfront) आपके लोन खाते में जमा होती थी। नई ISS में सब्सिडी 5 वार्षिक किस्तों में मिलती है। पुरानी CLSS EWS/LIG के लिए 31 मार्च 2022 को और MIG के लिए 31 मार्च 2021 को बंद हो चुकी है।
ध्यान दें: सब्सिडी सीधे आपके लोन खाते में जाती है — आपके बचत खाते में नहीं। बैंक हर किस्त मिलने के 7 दिनों के भीतर इसे आपके मूलधन से घटा देता है।
PMAY 2.0 में ऑनलाइन आवेदन कैसे करें? स्टेप-बाय-स्टेप
आधिकारिक पोर्टल pmaymis.gov.in अंग्रेजी में है और थोड़ा तकनीकी लगता है। नीचे हमने पूरी प्रक्रिया को आसान हिंदी में समझाया है:
- पोर्टल खोलें: अपने ब्राउज़र में pmaymis.gov.in खोलें। यह आवास और शहरी कार्य मंत्रालय का आधिकारिक MIS पोर्टल है।
- Citizen Assessment पर जाएं: ऊपर मेनू बार में “Citizen Assessment” विकल्प पर क्लिक करें।
- राज्य और शहर चुनें: ड्रॉपडाउन से अपना राज्य और शहर (ULB) चुनें।
- आधार विवरण भरें: अपना आधार नंबर, नाम, पता और परिवार की जानकारी भरें। आधार OTP से सत्यापन होगा, इसलिए आधार से जुड़ा मोबाइल नंबर चालू रखें।
- आय और संपत्ति की जानकारी दें: वार्षिक पारिवारिक आय, लोन की राशि, संपत्ति का विवरण भरें।
- दस्तावेज अपलोड करें: नीचे दी गई सूची के अनुसार सभी दस्तावेज स्कैन करके अपलोड करें।
- फॉर्म जमा करें: सभी जानकारी जांचकर सबमिट दबाएं। स्क्रीन पर एक Application Number / Assessment ID दिखेगा — इसे नोट कर लें या स्क्रीनशॉट ले लें। यही नंबर आगे स्टेटस चेक करने के काम आएगा।
ऑफलाइन आवेदन: अगर ऑनलाइन करने में दिक्कत हो, तो नजदीकी जन सेवा केंद्र (CSC) पर जाकर आवेदन कर सकते हैं। वहां ₹25 का शुल्क लगता है। साथ में सभी दस्तावेजों की फोटोकॉपी ले जाएं।
आवश्यक दस्तावेजों की सूची
आवेदन शुरू करने से पहले ये दस्तावेज तैयार रखें:
- पहचान प्रमाण: आवेदक और परिवार के सभी सदस्यों का आधार कार्ड।
- पता प्रमाण: वोटर ID, बिजली बिल या ड्राइविंग लाइसेंस।
- आय प्रमाण: सैलरी स्लिप, फॉर्म 16, या राज्य सरकार का आय प्रमाण-पत्र।
- बैंक विवरण: आधार से जुड़ा सक्रिय बैंक खाता (DBT के लिए जरूरी)।
- संपत्ति के कागजात: प्लॉट का स्वामित्व प्रमाण, नक्शा, या बिक्री अनुबंध।
- लोन स्वीकृति पत्र: बैंक/HFC से लोन सैंक्शन लेटर (ISS के लिए अनिवार्य)।
- स्व-घोषणा पत्र: हस्ताक्षरित शपथ-पत्र कि परिवार के पास देश में कहीं पक्का मकान नहीं है।
- फोटो: पासपोर्ट साइज फोटो।
PMAY 2.0 आवेदन का स्टेटस कैसे चेक करें?
आवेदन करने के बाद अपना स्टेटस ऑनलाइन ट्रैक कर सकते हैं:
- pmaymis.gov.in खोलें।
- ऊपर मेनू में “Track Your Assessment Status” पर क्लिक करें।
- दो तरीकों में से एक चुनें: Assessment ID से या नाम, पिता का नाम और मोबाइल नंबर से।
- विवरण भरकर कैप्चा पूरा करें और Submit दबाएं।
- आपके आवेदन की वर्तमान स्थिति स्क्रीन पर दिख जाएगी।
लाभार्थी सूची में नाम कैसे देखें? पोर्टल पर “Search Beneficiary” विकल्प में जाकर नाम या आधार नंबर से खोज सकते हैं। नाम के पहले तीन अक्षर डालकर भी खोज संभव है।
स्टेटस का मतलब समझिए:
- Submitted / Under Review: आवेदन मिला, ULB सत्यापन बाकी है।
- Verified: ULB ने दस्तावेजों की पुष्टि कर दी है।
- Sanctioned: स्वीकृत — सब्सिडी/निर्माण प्रक्रिया शुरू।
- Subsidy Processed: सब्सिडी लोन खाते में जमा हो गई है।
आवेदन रिजेक्ट होने के आम कारण (इनसे बचें)
कई आवेदन छोटी-छोटी गलतियों से अटक जाते हैं। इन बातों का ध्यान रखें:
- नाम में अंतर: आधार, PAN और PMAY आवेदन में नाम की स्पेलिंग एक जैसी होनी चाहिए — छोटा अंतर भी रुकावट बनता है।
- आय प्रमाण-पत्र लंबित: ULB या राज्य एजेंसी से आय सत्यापन पूरा न होना।
- महिला सह-स्वामित्व दर्ज न होना: EWS/LIG में बिक्री दस्तावेज में महिला का नाम न होना।
- आधार-बैंक लिंकिंग अधूरी: सब्सिडी के DBT के लिए आधार का बैंक खाते से जुड़ा होना जरूरी है।
- पहले से पक्का मकान: परिवार के किसी सदस्य के नाम पर पहले से मकान होना।
महत्वपूर्ण आधिकारिक लिंक
- योजना दिशानिर्देश: pmay-urban.gov.in/pmay-u-2.0-guidelines
- आवेदन पोर्टल (MIS): pmaymis.gov.in
- मंत्रालय: mohua.gov.in
- हेल्पलाइन: अपने शहर के ULB कार्यालय या CSC केंद्र से संपर्क करें।
धोखाधड़ी से सावधान: स्टेटस चेक करना पोर्टल पर बिल्कुल मुफ्त है। अगर कोई एजेंट “स्टेटस फीस” या “सूची फीस” मांगे, तो वह ठगी है। हमेशा pmaymis.gov.in का ही इस्तेमाल करें।
अक्सर पूछे जाने वाले सवाल (FAQ)
PMAY 2.0 में अधिकतम कितनी सब्सिडी मिलती है?
ब्याज सब्सिडी योजना (ISS) में पहले ₹8 लाख लोन पर 4% प्रति वर्ष की दर से अधिकतम ₹1.8 लाख की सब्सिडी मिलती है, जो 5 वार्षिक किस्तों में लोन खाते में जमा होती है।
PMAY 2.0 के लिए आय सीमा क्या है?
EWS: ₹3 लाख तक, LIG: ₹3–6 लाख, MIG: ₹6–9 लाख वार्षिक पारिवारिक आय।
क्या पुराना होम लोन PMAY 2.0 में कवर होगा?
नहीं। सिर्फ 1 सितंबर 2024 को या उसके बाद स्वीकृत और वितरित लोन ही पात्र हैं। पुरानी CLSS योजना पहले ही बंद हो चुकी है।
PMAY 2.0 में आवेदन कहां करें?
ऑनलाइन pmaymis.gov.in पर (Citizen Assessment), या नजदीकी CSC केंद्र (₹25 शुल्क) या अपने बैंक के माध्यम से।
आवेदन का स्टेटस कैसे चेक करें?
pmaymis.gov.in पर “Track Your Assessment Status” में Assessment ID या नाम/पिता का नाम/मोबाइल नंबर डालकर।
क्या किराए के मकान में रहने वाले आवेदन कर सकते हैं?
हां, अगर परिवार के किसी सदस्य के नाम पर देश में कहीं पक्का मकान नहीं है और आय सीमा में आते हैं, तो किराएदार भी आवेदन कर सकते हैं।
सब्सिडी कब तक मिलती है?
सब्सिडी 5 बराबर वार्षिक किस्तों में DBT के जरिए सीधे आपके लोन खाते में जमा होती है। हर किस्त से मूलधन घटता है और EMI कम होती है।
यह लेख एक निजी सूचना पोर्टल (सरकारी वेबसाइट नहीं) द्वारा प्रकाशित है। सभी जानकारी आवास और शहरी कार्य मंत्रालय के आधिकारिक दिशानिर्देशों और पोर्टल पर आधारित है।
2 thoughts on “PMAY 2.0 2026: घर के लिए ₹2.5 लाख सहायता, पात्रता और आवेदन प्रक्रिया”
Comments are closed.